Te-ai întrebat vreodată dacă bursa este doar pentru cei care câștigă sume exorbitante sau dacă există o portiță legală prin care statul te poate ajuta să îți construiești propriul capital? Adevărul este că, în contextul economic din 2026, poți investi și cu un salariu mic, transformând taxele pe care oricum le-ai fi plătit în active care lucrează pentru tine. Nu este vorba despre magie financiară, ci despre utilizarea inteligentă a Codului Fiscal și a deducerilor cumulative care îți permit să direcționezi banii direct din brutul tău către conturi de investiții, pensii private și protecție medicală.
-
Schimbarea de mentalitate: De ce poți investi și cu un salariu mic în 2026
Deseori, bariera principală în calea investițiilor nu este lipsa banilor, ci percepția că sumele mici nu contează. Cu un salariu minim brut de 4.325 RON (din 1 iulie 2026), ai la dispoziție instrumente de optimizare care îți permit să pui deoparte aproximativ 500 de lei lunar, fără ca nivelul tău de trai să fie afectat în mod drastic.
Atunci când înțelegi că poți investi și cu un salariu mic, începi să prioritizezi viitorul tău în fața consumului imediat. Statul român încurajează acest comportament prin oferirea unor „subvenții” indirecte: deducerile fiscale. Practic, în loc să trimiți toți banii de impozit către bugetul de stat, o parte din aceștia rămân în buzunarul tău virtual, fiind blocați în active cu creștere pe termen lung.
-
Puterea deducerii pentru ETF: Primul pas către bursă
Unul dintre cele mai puternice instrumente pe care le ai la dispoziție este deducerea pentru unitățile de fond de tip ETF (Exchange Traded Funds). Conform noilor reglementări vizibile în scenariul tău de calcul, poți deduce aproximativ 166 RON lunar (echivalentul plafonului de 400 euro pe an) direct din baza de calcul a impozitului pe venit.
Acest lucru înseamnă că poți investi și cu un salariu mic într-un coș de acțiuni ce cuprinde cele mai mari companii din România sau de la nivel global. Procedura este simplă: achiziționezi unitățile prin brokerul tău, depui extrasul la departamentul de resurse umane, iar aceștia îți vor recalcula impozitul. Rezultatul? Plătești mai puțin statului și deții mai mult în portofoliul tău personal. Este o metodă prin care transformi o obligație fiscală într-o oportunitate de acumulare de avere.
Alege înțelept fiecare produs financiar în care investești! Vorbește cu un consultant financiar autorizat. Poți programa aici o ședință de consultanță financiară: https://www.psihologiabanilor.ro/consultanta-financiara/
-
Pilonul III și siguranța viitorului: Poți investi și cu un salariu mic în pensia ta
Dacă ETF-ul reprezintă partea „ofensivă” a strategiei tale, pensia facultativă (Pilonul III) este fundația ta de siguranță. Și aici, plafonul de deductibilitate este tot de 400 euro pe an. În tabelul tău de calcul, acest lucru se traduce printr-o altă sumă de 166 RON care scade venitul tău impozabil.
Multe persoane ignoră această variantă, considerând că bătrânețea este departe, însă secretul este dobânda compusă. Chiar și cu sume modeste, timpul lucrează în favoarea ta. Demonstrezi astfel că poți investi și cu un salariu mic într-un mod diversificat, acoperind atât piața de capital liberă, cât și un fond de pensii administrat profesional. Avantajul major este că acești bani sunt protejați de tentația de a-i cheltui pe impulsuri de moment, fiind destinați exclusiv confortului tău viitor.
-
Deducerea pentru sănătate privată: Protecție și eficiență
Al treilea pilon al strategiei tale financiare este asigurarea sau abonamentul de sănătate privată. Aceasta este adesea piesa lipsă din puzzle-ul financiar al multor angajați. Prin deducerea a încă 166 RON lunar, nu doar că obții acces la servicii medicale de calitate, dar optimizezi din nou fluturașul de salariu.
Când combini aceste trei elemente, realizezi că poți investi și cu un salariu mic într-un pachet complet de securitate. Nu investești doar în cifre pe un ecran, ci în capacitatea ta de a rămâne sănătos și apt de muncă, reducând în același timp impozitul pe care îl datorezi în fiecare lună. Este o formă de investiție în capitalul uman care se traduce direct în beneficii fiscale imediate.
Analiza cifrelor: Cum arată fluturașul tău de salariu de la 1 iulie 2026
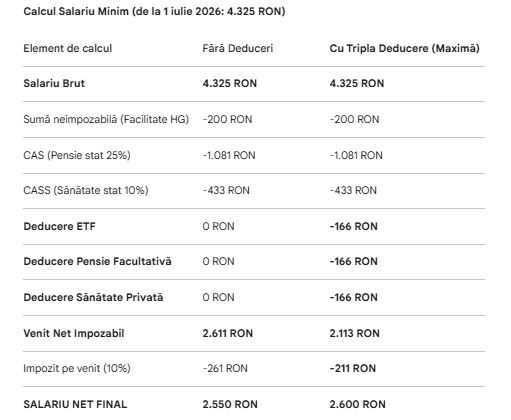
Să ne uităm pe cifrele concrete din fișierul tău. La un salariu brut de 4.325 RON, fără nicio deducere, venitul tău net ar fi de 2.550 RON, după ce statul îți oprește contribuțiile sociale și impozitul de 10% (aplicat la venitul impozabil de 2.611 RON).
Însă, dacă alegi să folosești „tripla deducere”, situația se schimbă spectaculos:
- Venitul tău net impozabil scade de la 2.611 RON la 2.113 RON.
- Impozitul pe venit scade de la 261 RON la 211 RON.
- Salariul tău net final devine 2.600 RON.
Paradoxul financiar aici este fascinant: deși ai direcționat aproape 500 de lei către investiții, pensie și sănătate, suma care îți intră pe card este cu 50 RON mai mare decât a unui coleg care nu investește deloc. Acest tabel demonstrează matematic faptul că poți investi și cu un salariu mic și poți ieși în câștig chiar din prima lună.
Dacă ești antreprenor putem discuta și despre alte facilități. https://start-up.ro/roxana-bucur-specialistul-care-te-ajuta-sa-inveti-psihologia-banilor/
Drumul tău către prosperitate începe azi!
Sistemul fiscal din 2026 îți oferă toate pârghiile necesare pentru a înceta să mai fii doar un simplu plătitor de taxe și pentru a deveni un investitor. Strategia prezentată nu necesită cunoștințe avansate de matematică, ci doar disciplină și organizare.


 ©2025 PSIHOLOGIA BANILOR - All Rights Reserved - Powered by