Ce fac cu creditul pe care l-am luat pentru locuința mea?
Rambursări anticipate combinate cu refinanțări sau Refinanțări combinate cu Investiții diversificate?
Articol scris de Ioan Ivanciuc – planificator și consultant financiar independent
În momentul în care ne propunem să achiziționăm un imobil în care să locuim este necesar să avem un plan cât mai clar definit pentru ce presupune perioada de creditare care în cele mai multe cazuri ajunge să fie de 30 de ani.
Astăzi ne propunem să spargem un mit legat de rambursările anticipate și despre investițiile pe care putem să le facem prin aceleași sume de bani pe care le-am fi redirecționat către rambursările anticipate.
Piața imobiliară din România în perioada 1995-2025
Prima dată să înțelegem dacă suntem în pragul unei crize imobiliare sau mai avem de așteptat până ca ea să apară. Ne bazăm decizia privind criza pe trei argumente:
- Evoluția prețului pe metru pătrat util raportat la puterea de cumpărare pe care o are un salariu mediu în diferite orașe din țară.
- Legislația care reglementează piața imobiliară din prezent față de cea de acum 30 de ani.
- Dinamica creșterii numărului de unități imobiliare din România disponibile pentru cumpărare raportate la puterea de cumpărare a potențialilor clienți din piață.
Să începem,
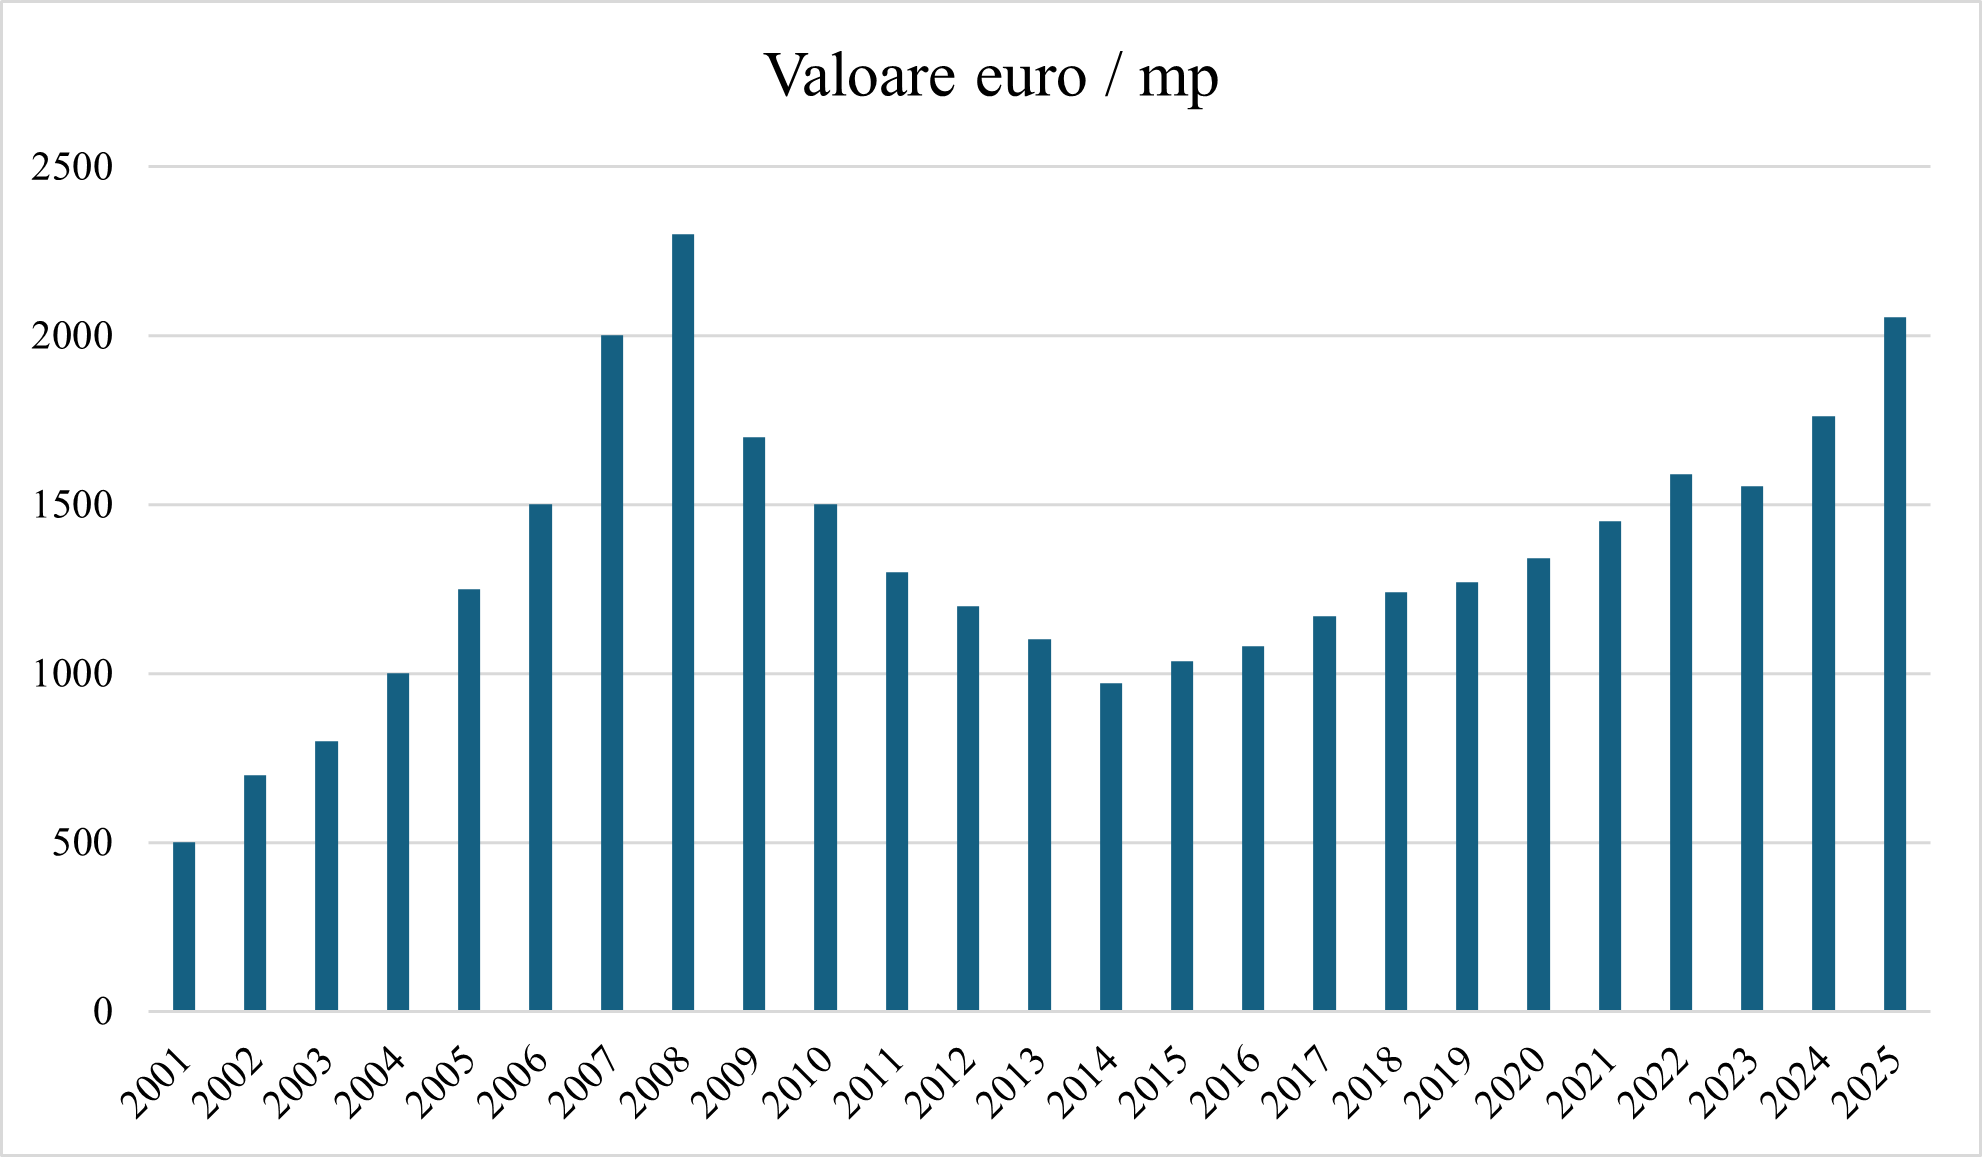
Pentru a vedea evoluția prețului pe metru pătrat util raportat la puterea de cumpărare pe care o are un salariu mediu o să mă raportez la București.
Vine o criză?
Pare că ne apropiem de o nouă criză imobiliară… Totuși, este important să înțelegem și toată specula care a existat pe parcursul primilor 30 de ani de democrație din România (da! Ea încă există din păcate). În 2005 salariul mediu net era 738 de lei iar un euro echivala cu 3,57 lei la momentul respectiv, luând aceste cifre în calcul aveai nevoie de 1250 de euro pentru a cumpăra un metru pătrat de imobil în București la momentul respectiv. Acești 1250 de euro convertiți în lei ar fi echivalat cu aproximativ 4,462 de lei, mai exact de 6 salarii medii nete pentru un metru pătrat util de apartament în București, în prezent Bucureștenii au nevoie de aproximativ 2 luni de salariu net pentru a cumpăra un metru pătrat util de imobil.
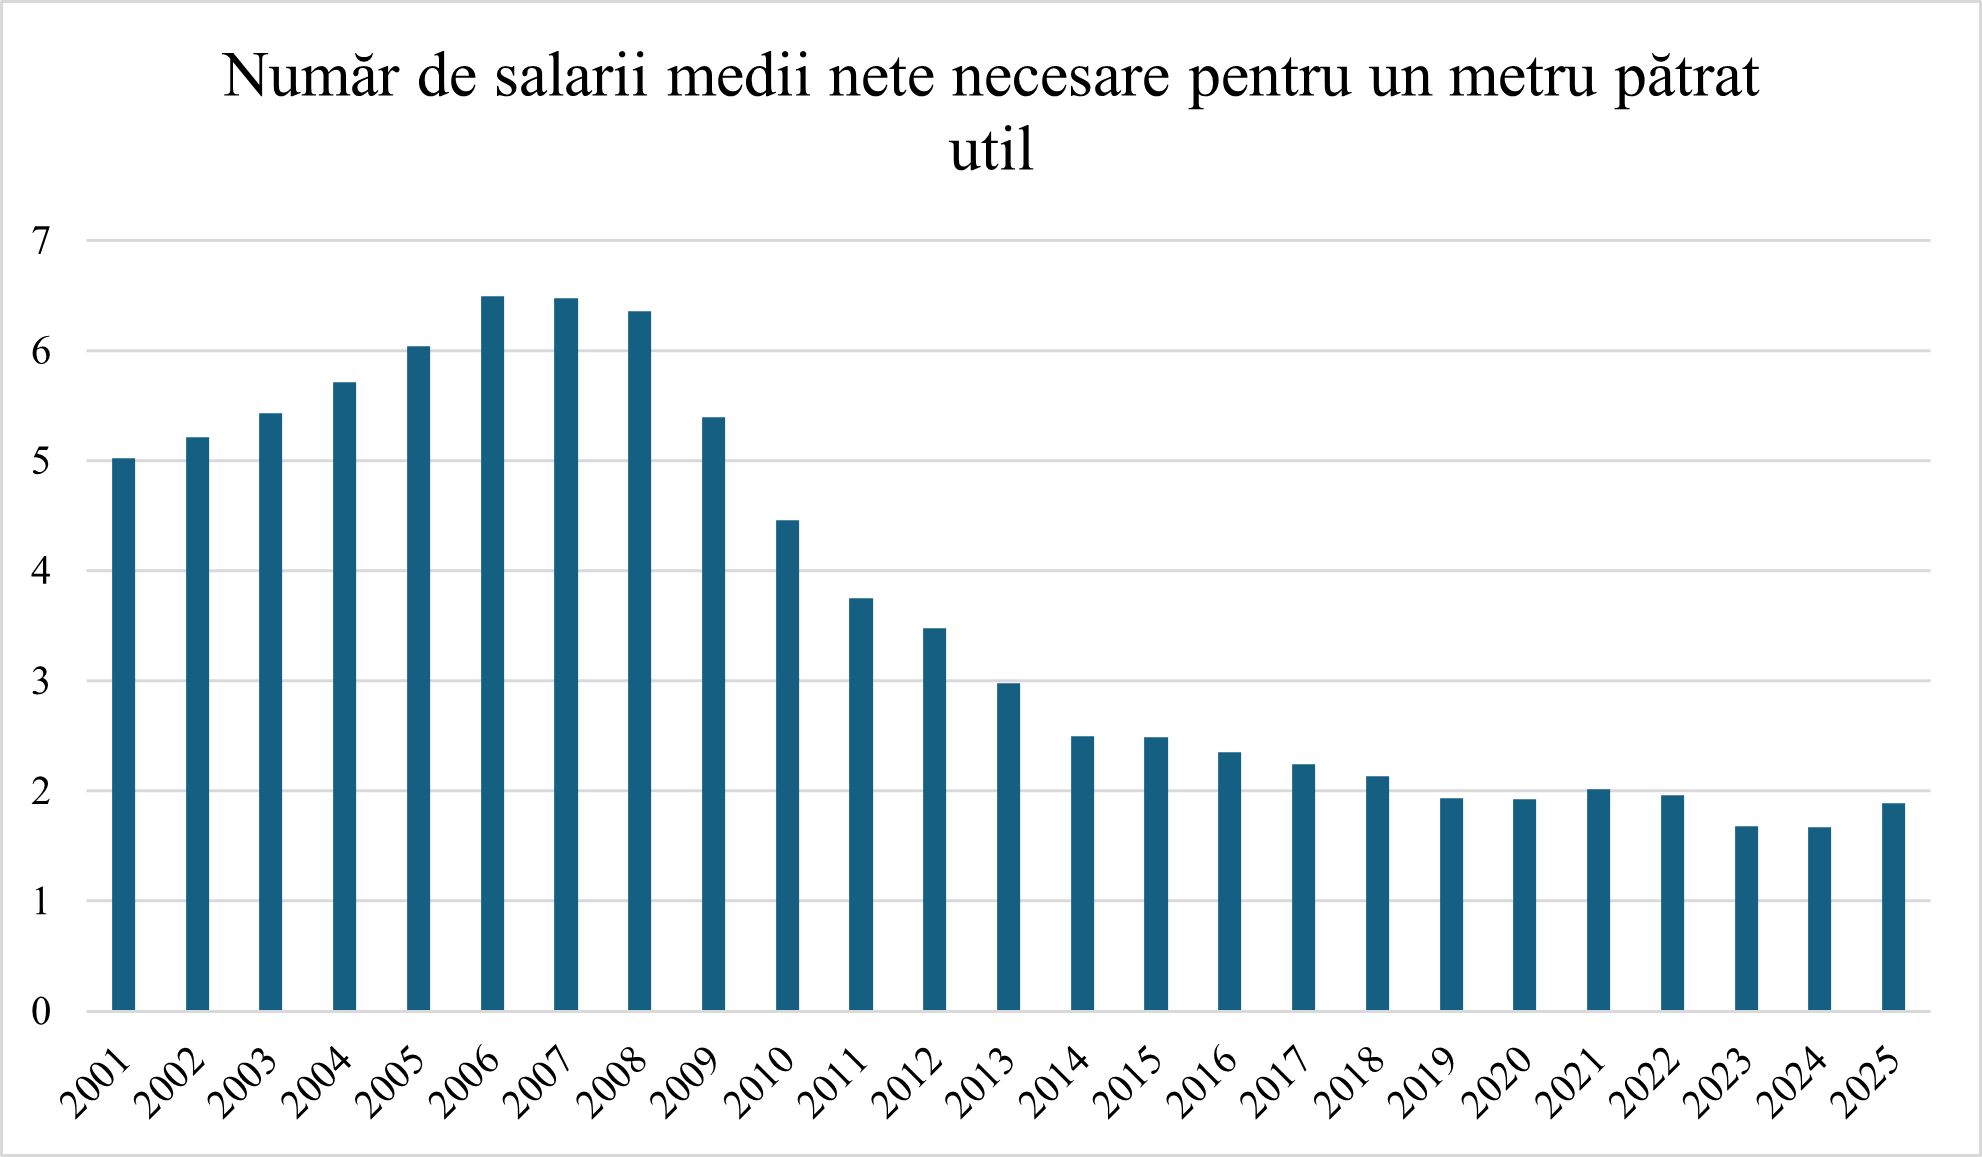 Dacă suprapunem cele două grafice observăm că imobiliarele au devenit mai accesibile astăzi decât acum 20 de ani, fapt ce ne ajută să înțelegem că mai avem până la o potențială prăbușire a pieței imobiliare. În plus, legislația aferentă domeniului imobiliar a devenit foarte clară și a început să prevină țepele imobiliare după apariția cazului Nordis.
Prin urmare, apare întrebarea: dacă îmi iau imobil plătesc anticipat sau investesc?
Răspunsul meu ar fi ambele, în funcție de care sunt veniturile lunare pe care le ai și de care este prețul imobilului pe care vrei să-l cumperi. La ce mă refer mai exact? Hai să facem un scenariu ipotetic pentru achiziția unui apartament cu 2 camere în București, mai specific sectorul 6, zona Lujerului. Apartamentul costă 128.500 de euro, cu TVA inclus și are o suprafață utilă de 52 mp.
Este recomandat ca achiziția să o fac prin credit ipotecar unde să vin cu avans de 15% sau 20% pentru a avea acces la o perioadă de dobândă fixă de 3 sau 5 ani pentru a putea evita anumite neplăceri pe care o dobândă variabilă ar putea să le provoace. Totodată avem de luat în calcul taxele notariale care se ridică la 3% din valoarea imobilului pe care îl cumperi (în cazul de față taxele notariale ajung la valoarea de 3,855 de euro) și diferite costuri de evaluare bancară și dosar de credit care ajung să valoreze cu aproximație între 1,500 de lei și 2,500 de lei. Mai este recomandat să avem un fond de siguranță pentru credit pregătit din timp care să echivaleze cu șase luni sau un an de rate pentru a putea interveni rapid în situații precum cele în care ne schimbăm locul de muncă, mai exact fondul de siguranță în acest scenariu ar trebui să valoreze între 18,000 de lei și 36,000 de lei.
Recomandare de planificare financiară
Avans necesar 15% din valoarea imobilului: 98,300 de lei.
Taxe notariale 3% din valoarea imobilului: 19,660 de lei.
Fond de siguranță 6 luni de rate: 18,000 de lei.
Salariul mediu net încasat lunar: 11,000 de lei.
Perioadă de timp după care se face achiziția: 5 ani.
Exemplu de calcul
O să folosim o ofertă estimativă existentă în piață cu dobândă fixă de 4,79% / an timp de 3 ani și ulterior IRCC+2,x% marjă fixă începând cu anul 4 pentru imobile clasa energetică A. * este un calcul general, nu prezintă o opțiune recomandată. Toate costurile și imnplicațiile le discuți cu un consultant avizat de creditare în mod individual.
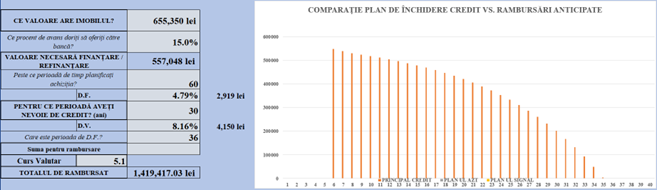
Prin urmare, dacă ne raportăm la un salariu de 11,000 de lei lunar sau la veniturile unei familii tinere de peste 11,000 de lei lunar avem o rată pe perioada dobânzii fixe de sub 30% din venitul lunar și de puțin sub 40% din venitul lunar în perioada de dobândă fixă ceea ce ne face eligibili pentru contractarea acestui credit. Ceea ce presupune o rată medie lunară de 3,943 de lei și o valoare de plată către bancă suplimentară față de suma împrumutată de către noi în valoare de 862,369 de lei.
Să presupunem că în această situație tu ești persoana care primește acest credit și ai la dispoziție două variante pentru a scăpa de el mai devreme. Prima este cea mai cunoscută, rambursarea anticipată, adică mai plătești un principal din rată lunar către bancă.
Rambursare anticipată?
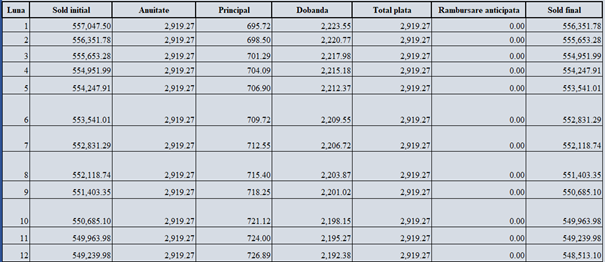
Așa cum se observă și în coloana de principal, avem un extra de 711 lei destinat depunerilor lunare pentru plăți anticipate. Bine, mai este nevoie să luăm în calcul că nu o să ai același principal constant pe parcursul creditului. În anul 10 al creditului tău principalul ajunge la valoarea de 800 de lei iar pe parcursul anilor acesta o să crească din ce în ce mai mult.
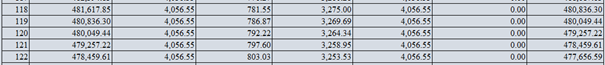
Dacă ne propunem să folosim 700 de lei pentru a putea face rambursări anticipate ajungem să închidem anticipat creditul în anul 21 de creditare, prin urmare avem următorul avantaj financiar:
Ce nu plătim la bancă: rata medie x nr. de ani în care nu mai plătim ratele;
3,943 de lei x 9 ani x 12 luni = 425,736 de lei;
Efortul pentru rambursare: suma pe care o folosim pentru rambursări lunare x nr. de ani în care facem asta;
700 de lei x 21 ani x 12 luni = 176,400 de lei;
Avantaj Financiar: ce nu plătim la bancă – efortul pentru rambursare;
425,736 de lei – 176,400 de lei = 249,336 de lei;
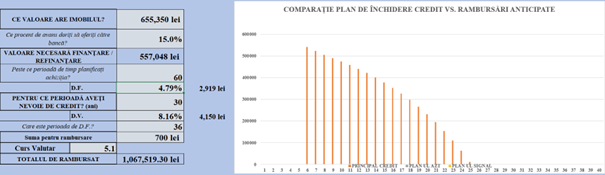
Prin această variantă ajungem să recuperăm aproximativ 250,000 de lei din totalul de 862,000 de lei pe care l-am fi plătit sub formă de dobândă către bancă în mod normal, adică 29% din volumul de dobândă atribuit băncii.
Dar ce s-ar fi întâmplat dacă foloseam investițiile pentru a strânge avansul și ulterior folosim cei 700 de lei pentru a închide anticipat creditul?
În acest scenariu ne orientăm către un randament de 10% anual rezultat dintr-un portofoliu diversificat între acțiuni, fonduri mutuale și obligațiuni guvernamentale. Folosim banii pe care i-am acumulat după 5 ani prin investirea a 1,900 de lei lunar pentru a acoperi valoarea de avans necesară pentru credit, costurile notariale și fondul de urgență. După momentul contractării continuăm prin investiția celor 700 de lei lunar iar la o distanță de 18 ani după momentul contractării creditului valoarea investițiilor pe care le-ai făcut ajunge să depășească principalul de credit pe care îl mai ai în cont.

Ce avantaje / dezavantaje există?
Ce nu plătim la bancă: rata medie x nr. de ani în care nu mai plătim ratele;
3,943 de lei x 12 ani x 12 luni = 567,792 de lei;
Efortul pentru rambursare: suma pe care o folosim pentru rambursări lunare x nr. de ani în care facem asta;
700 de lei x 18 ani x 12 luni = 151,200 de lei;
Restul în contul de acumulare: diferența dintre valoarea investițiilor și valoarea rămasă de plată în credit;
561,700 de lei – 373,300 de lei = 188,400 de lei;
Avantaj Financiar: (ce nu plătim la bancă – efortul pentru rambursare) + restul în contul de acumulare;
(567,792 de lei – 151,200 de lei) + 188,400 de lei = 604,992 de lei;
Prin această variantă ajungem să recuperăm aproximativ 604,992 de lei din totalul de 862,000 de lei pe care l-am fi plătit sub formă de dobândă către bancă în mod normal, adică 70% din volumul de dobândă atribuit băncii.
Un alt avantaj atunci când folosim investițiile pentru a scăpa mai repede de credite este dat din zona de flexibilitate în accesul asupra banilor din cont. Gândește-te în felul următor, dacă ai o problemă pe parcursul anilor și tu ai rambursat anticipat banca nu o să îți dea o parte din banii rambursați anticipați ca să îți rezolvi problema dar investițiile tale o să îți dea banii respectivi pentru că ele nu te opresc din a folosi sumele generate din dobânda compusă pe care au generat-o pe parcursul anilor.
La final tu îți iei decizia așa cum crezi că este mai potrivit pentru tine iar dacă ceva nu îți este 100% clar, poți să apelezi la mine pentru o recomandare sinceră și transparentă!
!!!Acest articol nu reprezintă un material pentru o decizie financiară. Apelează la consultanți financiari personali și autorizați pentru a lua o decizie potrivită nevoilor tale.


 ©2025 PSIHOLOGIA BANILOR - All Rights Reserved - Powered by